三十岁攒了第一笔十万块,是该拿去付首付、投资还是留作备用金?普通人第一笔积蓄最稳妥的分配方式是什么?
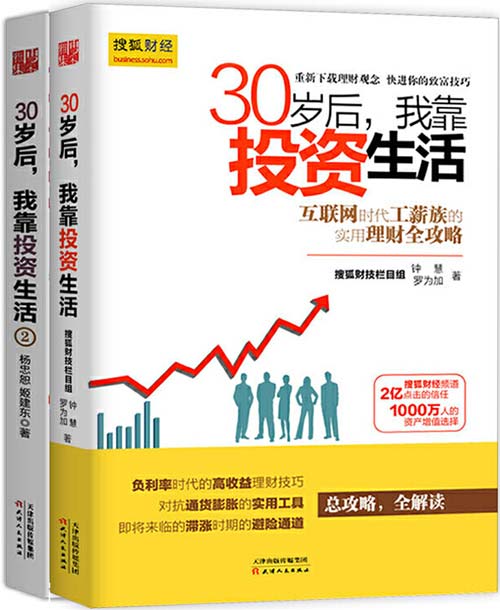
《30岁后,我靠投资生活 套装全二册 拿来就用的理财书》
【核心痛点】面对通货膨胀和资产缩水,普通工薪族缺乏有效的理财知识。【人群标签】适合30岁后的工薪族、理财小白。【内容精华】本书提供互联网时代的投资渠道攻略,从实战技巧出发,教授理财方法,帮助读者实现财务自由和财富增值。
《30岁,收获你的第一个100万》
【核心痛点】年轻投资者面临财富增值难题,缺乏理财知识和实践经验。【人群标签】初入职场、收入不高、希望实现财务自由的年轻人。【内容精华】资深财经媒体人邓姐姐分享个人投资经验,通过真实案例和理财知识点,指导读者建立正确的理财观念,实现财富增值。
《稳富:悄悄存钱,稳稳变富》
【核心痛点】普通人在理财过程中容易陷入高风险投资,缺乏财富认知和抗风险能力。本书针对这一痛点,提供实用的存钱方法和财富观。【人群标签】适合所有希望改善财务状况、提升生活质量的普通人。【内容精华】书中详细介绍了多种存钱方法,包括存款、国债、黄金等,并提供了如何选择适合自己的存钱方式以及如何避免理财陷阱的指导。
需求诊断
用户目前面临的问题是在攒到第一笔十万块后,不确定是应该用于付首付、投资还是留作备用金。这是一个典型的财务规划问题,涉及到个人财务安全、投资回报和未来生活规划。
深度解析
1. **付首付**:如果用户有购房计划,付首付是一个直接的选择。这可以确保用户在未来拥有一个稳定的居住环境,并且可能享受房产增值带来的收益。
2. **投资**:投资可以带来潜在的高回报,但同时也伴随着风险。用户需要考虑自己的风险承受能力,以及投资项目的可靠性和预期回报。
3. **备用金**:留作备用金可以提供财务安全感,应对突发事件或未来的不确定性。
针对用户的情况,以下书籍可以提供帮助:
– 《30岁后,我靠投资生活 套装全二册 拿来就用的理财书》:这本书提供了实用的投资理财知识,适合想要通过投资实现财务自由的用户。
– 《30岁,收获你的第一个100万》:这本书针对30岁左右的年轻人,提供了实现财务目标的方法和策略。
– 《稳富:悄悄存钱,稳稳变富》:这本书强调了稳健的财务规划,适合想要通过储蓄和投资稳步积累财富的用户。
行动建议
1. **评估个人需求**:首先,用户需要评估自己的财务状况和未来规划,确定是购房、投资还是储备资金更为紧急或合适。
2. **学习理财知识**:阅读推荐的书籍,了解投资和理财的基本知识,为自己的决策提供依据。
3. **制定财务计划**:根据个人情况,制定一个详细的财务计划,包括储蓄、投资和消费的分配。
4. **咨询专业人士**:如果需要,可以咨询财务顾问或投资专家,获取更专业的建议。
关于投资的第一课
对于投资新手,最关键的不是”收益率”,而是”认知范围”。永远不要投资你不懂的东西。从最基础的货币基金、指数基金开始,花3-6个月学习基础知识,了解自己的风险承受能力,再用小金额实战验证。记住:在投资领域,保守不是缺点,而是一种对风险的敬畏。
普通人副业的正确打开方式
副业最怕”跟风”——看到别人做跨境电商赚钱就去做跨境,看到别人做小红书就去做小红书。正确的副业思路是:梳理你现有的技能和资源,找到一条”低启动成本”的路径。不要一开始就想着”月入过万”,先把”月入100元”作为目标。当你用最小的成本验证了方向可行,再逐步放大投入,远比一开始就重金投入要稳妥。
📖 延伸阅读
如果你对商业财富话题感兴趣,以下文章也值得一读: